Betriebsprüfung im Baugewerbe: Was Prüfer kontrollieren und wie Sie sich vorbereiten
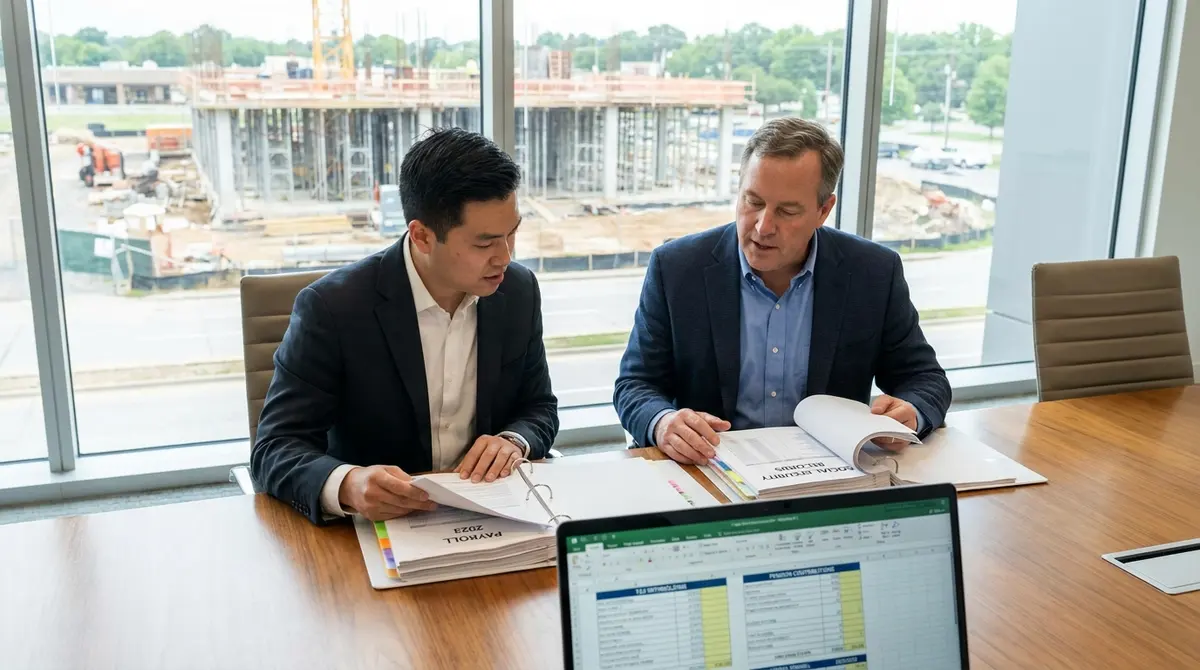
Betriebsprüfungen gehören im Baugewerbe zum Alltag. Ob Sozialversicherungsprüfung, Lohnsteuer-Außenprüfung, SOKA-BAU-Prüfung oder Kontrolle durch den Zoll: Bauunternehmen haben es mit mehreren Prüfstellen zu tun, die unabhängig voneinander arbeiten. Eine gute Vorbereitung entscheidet mit darüber, ob die Prüfung ein Routinevorgang bleibt oder zu Nachforderungen führt.
Arten der Betriebsprüfung im Baugewerbe
Eine Betriebsprüfung ist die behördliche oder tarifliche Kontrolle, ob ein Arbeitgeber Beiträge, Steuern und Meldungen korrekt berechnet und abgeführt hat. Im Baugewerbe gibt es vier wesentliche Prüfungsarten:
1. Sozialversicherungsprüfung (DRV)
Die Deutsche Rentenversicherung prüft nach § 28p SGB IV mindestens alle vier Jahre:
- Korrekte Berechnung und Abführung der Sozialversicherungsbeiträge
- Richtigkeit der Meldungen zur Sozialversicherung
- Umlagen (U1, U2, Insolvenzgeldumlage)
- Status von Gesellschafter-Geschäftsführern und Nachunternehmern
2. Lohnsteuer-Außenprüfung (Finanzamt)
Das Finanzamt prüft nach § 42f EStG ohne festen Turnus:
- Korrekte Einbehaltung und Abführung der Lohnsteuer
- Pauschalierungen und steuerfreie Leistungen
- Sachbezüge und geldwerte Vorteile
- Reisekosten und Auslösungen
3. SOKA-BAU-Prüfung
Die SOKA-BAU prüft als gemeinsame Einrichtung der Tarifvertragsparteien eigenständig:
- Beitragspflicht des Betriebs (Geltungsbereich des VTV)
- Korrektheit und Vollständigkeit der monatlichen Meldungen
- Übereinstimmung der gemeldeten Bruttolöhne mit den Lohnkonten
- Vollständigkeit der gemeldeten Beschäftigten
Mehr zum Verfahren lesen Sie auf unserer Seite SOKA-BAU-Meldungen und -Beiträge.
4. Prüfung durch den Zoll (FKS)
Die Finanzkontrolle Schwarzarbeit des Zolls prüft:
- Einhaltung des gesetzlichen Mindestlohns bzw. geltender Branchenmindestlöhne
- Ordnungsgemäße Anmeldung der Beschäftigten (Sofortmeldung)
- Arbeitszeitaufzeichnungen nach § 17 MiLoG
- Meldepflichten bei Entsendung
Prüfungsturnus im Vergleich
| Prüfungsart | Turnus |
|---|---|
| SV-Prüfung (DRV) | Mindestens alle 4 Jahre (§ 28p SGB IV) |
| Lohnsteuer-Außenprüfung | Kein fester Turnus |
| SOKA-BAU | Kein fester Turnus, auch anlassbezogen |
| Zoll (FKS) | Risikoorientiert, auch unangekündigt; Baugewerbe ist Schwerpunktbranche (§ 2a SchwarzArbG) |
Was Prüfer im Baugewerbe besonders kontrollieren
Schwerpunkt 1: Eingruppierung in Lohngruppen
In tarifgebundenen Betrieben ist die korrekte Eingruppierung ein wichtiger Prüfungspunkt:
- Stimmt die Lohngruppe mit der tatsächlichen Tätigkeit überein?
- Werden Vorarbeiter (LG 5) und Werkpoliere (LG 6) korrekt eingestuft?
- Wurde bei Tätigkeitswechseln eine Umgruppierung vorgenommen?
Sozialversicherungsbeiträge richten sich nach dem Entstehungsprinzip: Maßgeblich ist der Lohn, auf den ein Anspruch besteht – nicht nur der tatsächlich gezahlte. Wird zu niedrig eingruppiert, können deshalb Beiträge auf die Differenz nachgefordert werden.
Schwerpunkt 2: SV-Berechnung bei Einmalzahlungen
Das 13. Monatseinkommen, Urlaubsabgeltungen und Nachzahlungen erfordern eine besondere SV-Berechnung:
- Zuordnung zum korrekten Entgeltabrechnungszeitraum
- Prüfung der anteiligen Jahres-Beitragsbemessungsgrenze
- Korrekte Anwendung der Märzklausel (Einmalzahlungen von Januar bis März)
Schwerpunkt 3: Steuerfreie Zuschläge
Die steuerfreien Zuschläge für Nacht-, Sonn- und Feiertagsarbeit nach § 3b EStG werden kritisch geprüft:
- Wurden die Grundlöhne korrekt ermittelt?
- Liegen Einzelnachweise für die Zuschlagsstunden vor?
- Wurden die Höchstgrenzen eingehalten (steuerfrei nur bis zu einem Grundlohn von 50 € je Stunde, beitragsfrei in der Sozialversicherung nur bis 25 € je Stunde)?
- Wurden Zuschläge nur für tatsächlich geleistete Arbeit gezahlt?
Schwerpunkt 4: Sachbezüge und Auslösungen
Im Baugewerbe sind Sachbezüge und Auslösungen verbreitet:
- Unterkunft – korrekter Sachbezugswert?
- Verpflegung – korrekte Kürzung der Verpflegungspauschale?
- Auslösungen – steuerfrei oder steuerpflichtig?
- Firmenfahrzeug – 1-%-Regelung oder Fahrtenbuch?
- Werkzeuggeld – Ersatz tatsächlicher Aufwendungen oder verdecktes Entgelt?
Schwerpunkt 5: Scheinselbstständigkeit
Prüfer achten besonders auf Ein-Personen-Nachunternehmer:
- Liegt ein echter Werkvertrag vor?
- Oder handelt es sich um eine verdeckte Beschäftigung?
- Besteht Weisungsgebundenheit bezüglich Zeit, Ort und Ausführung?
- Trägt der Auftragnehmer ein unternehmerisches Risiko (eigenes Werkzeug, eigene Kunden)?
Schwerpunkt 6: SOKA-BAU-Beitragspflicht
Die SOKA-BAU prüft insbesondere:
- Fällt der Betrieb überhaupt unter den Geltungsbereich des VTV? Maßgeblich ist, ob überwiegend bauliche Leistungen erbracht werden.
- Stimmen die gemeldeten Bruttolöhne mit den Lohnkonten überein?
- Sind alle gewerblichen Arbeitnehmer gemeldet?
- Wurden Ein- und Austritte zeitnah gemeldet?
Ablauf einer Betriebsprüfung
Vor der Prüfung
1. Prüfungsankündigung
- Die DRV-Prüfung soll nach der Beitragsverfahrensverordnung möglichst einen Monat, mindestens aber 14 Tage vorher angekündigt werden.
- SOKA-BAU und Finanzamt kündigen ihre Prüfungen ebenfalls an.
- Kontrollen der FKS erfolgen in der Regel unangekündigt.
2. Prüfungszeitraum
- SV-Prüfung: in der Regel der Zeitraum seit der letzten Prüfung (meist vier Kalenderjahre).
- Lohnsteuer-Außenprüfung: abhängig vom letzten Prüfungszeitraum und der steuerlichen Festsetzungsfrist.
- SOKA-BAU: abhängig vom Prüfungsanlass und den tariflichen Verfallsfristen.
Während der Prüfung
3. Dokumentenvorlage Der Prüfer fordert systematisch Unterlagen an:
- Lohnkonten und Lohnabrechnungen
- Beitragsnachweise und -abrechnungen
- Arbeitszeitnachweise
- Arbeitsverträge
- SOKA-BAU-Meldungen und Kontoauszüge
- Finanzbuchhaltung (insbesondere Lohnaufwandskonten und Fremdleistungen)
- Verträge mit Nachunternehmern
4. Prüfungshandlungen
- Abgleich von Lohnabrechnungen und Beitragsnachweisen
- Stichproben bei einzelnen Arbeitnehmern
- Plausibilitätsprüfungen (z. B. Lohnhöhe vs. Arbeitsstunden)
- Rückfragen an die für die Lohnabrechnung verantwortliche Person
5. Schlussbesprechung Am Ende der Prüfung findet in der Regel eine Schlussbesprechung statt:
- Der Prüfer erläutert die Feststellungen.
- Sie können Stellung nehmen und Missverständnisse ausräumen.
- Nehmen Sie daran teil: Fehlende Belege lassen sich hier oft noch nachreichen.
Nach der Prüfung
6. Ergebnis
- DRV: Bescheid über die Feststellungen und ggf. nachzuzahlende Beiträge.
- Finanzamt: Prüfungsbericht, ggf. Lohnsteuer-Haftungs- oder Nachforderungsbescheid.
- SOKA-BAU: Beitragsforderung. Die SOKA-BAU ist keine Behörde; kommt keine Einigung zustande, macht sie Forderungen vor dem Arbeitsgericht geltend.
Nachforderungen: Verjährung und Säumniszuschläge
Verjährung bedeutet, dass Beiträge nach Ablauf einer Frist nicht mehr gefordert werden können. Für Sozialversicherungsbeiträge gilt nach § 25 SGB IV:
- Vier Jahre nach Ablauf des Kalenderjahres, in dem die Beiträge fällig geworden sind
- 30 Jahre bei vorsätzlich vorenthaltenen Beiträgen
Säumniszuschläge fallen nach § 24 SGB IV für jeden angefangenen Monat der Säumnis in Höhe von 1 Prozent des rückständigen, auf 50 Euro abgerundeten Betrags an. Bei mehrjährigen Nachforderungen können sie einen erheblichen Teil der Gesamtsumme ausmachen.
Hinzu kommt: Hat der Arbeitgeber den Arbeitnehmeranteil nicht einbehalten, darf er ihn nach § 28g SGB IV nur bei den nächsten drei Lohnzahlungen nachholen. Bei älteren Zeiträumen trägt er in der Regel auch den Arbeitnehmeranteil selbst.
Typische Nachforderungen: vereinfachte Beispiele
Die folgenden Beispiele sind stark vereinfacht und dienen nur der Veranschaulichung der Größenordnung. Die tatsächliche Höhe hängt vom Einzelfall ab.
Beispiel 1: Zu niedrige Eingruppierung (tarifgebundener Betrieb)
Fünf Vorarbeiter wurden drei Jahre lang als Facharbeiter abgerechnet. Angenommen wird eine tarifliche Lohndifferenz von 500 € pro Person und Monat.
| Position | Berechnung |
|---|---|
| Lohndifferenz 5 MA × 36 Monate | 90.000 € (arbeitsrechtlicher Anspruch der Beschäftigten, soweit nicht durch tarifliche Ausschlussfristen verfallen) |
| SV-Gesamtbeitrag (AG + AN, rund 42 %) | ca. 37.800 € |
| SOKA-BAU-Beiträge auf die nachgezahlten Löhne | abhängig vom Tarifgebiet |
| Säumniszuschläge | 1 % pro angefangenem Monat |
Beispiel 2: Scheinselbstständigkeit
Zwei Ein-Personen-Nachunternehmer werden als abhängig beschäftigt eingestuft. Die Rentenversicherung fordert dann für bis zu vier Jahre (bei Vorsatz länger) den Gesamtsozialversicherungsbeitrag, die Lohnsteuer kann über einen Haftungsbescheid nachgefordert werden, und fällt der Betrieb unter den VTV, kommen SOKA-BAU-Beiträge hinzu. Zusammen mit Säumniszuschlägen erreichen solche Nachforderungen schnell einen sechsstelligen Betrag.
Vorbereitung auf die Betriebsprüfung
Interne Vorprüfung
Führen Sie vor der angekündigten Prüfung eine interne Kontrolle durch:
Lohnabrechnungen:
- Stimmen die Lohngruppen mit den tatsächlichen Tätigkeiten überein (bei Tarifbindung)?
- Sind SV-Beiträge korrekt berechnet (inkl. Einmalzahlungen)?
- Sind steuerfreie Zuschläge durch Einzelnachweise belegt?
- Sind Sachbezüge korrekt bewertet?
Meldungen:
- Stimmen SV-Meldungen mit den Lohnabrechnungen überein?
- Sind SOKA-BAU-Meldungen vollständig und korrekt?
- Sind alle Ein- und Austritte gemeldet?
Dokumentation:
- Sind Arbeitszeitnachweise für den gesamten Prüfungszeitraum vorhanden?
- Liegen alle Arbeitsverträge vor?
- Sind Nachunternehmerverträge vollständig?
- Liegen Unbedenklichkeitsbescheinigungen der Nachunternehmer vor?
Unterlagen strukturiert bereitstellen
Bereiten Sie alle Unterlagen geordnet und vollständig vor:
- Lohnkonten chronologisch sortiert
- Beitragsnachweise nach Monaten geordnet
- SOKA-BAU-Korrespondenz griffbereit
- Digitale Daten exportfähig (die DRV prüft überwiegend anhand elektronisch übermittelter Daten)
Ansprechpartner benennen
Benennen Sie eine Person, die dem Prüfer als Ansprechpartner dient und:
- die Lohnbuchhaltung kennt,
- Fragen sachkundig beantworten kann,
- keine voreiligen Zugeständnisse macht und
- bei Unsicherheiten Rücksprache mit Steuerberater oder Lohnbüro hält.
Wer seine Abrechnung extern erstellen lässt, sollte das Lohnbüro frühzeitig über die Prüfungsankündigung informieren. Wie wir bei der Baulohnabrechnung mit Prüfungen umgehen, erläutern wir auf der Leistungsseite.
Rechtsmittel bei Nachforderungen
Widerspruch und Einspruch
- DRV-Bescheid: Widerspruch innerhalb eines Monats nach Bekanntgabe. Der Widerspruch hat bei Beitragsforderungen keine aufschiebende Wirkung (§ 86a Abs. 2 Nr. 1 SGG); die Aussetzung der Vollziehung muss gesondert beantragt werden.
- Lohnsteuer-Bescheide: Einspruch innerhalb eines Monats (§ 355 AO); auch hier kann Aussetzung der Vollziehung beantragt werden.
- SOKA-BAU: Hier gibt es kein Widerspruchsverfahren. Strittige Forderungen werden vor den Arbeitsgerichten geklärt.
Klage
- Sozialgericht bei SV-Nachforderungen (nach Widerspruchsbescheid)
- Finanzgericht bei Lohnsteuer (nach Einspruchsentscheidung)
- Arbeitsgericht bei SOKA-BAU-Streitigkeiten
Praxistipp
Lassen Sie Prüfungsbescheide fachkundig prüfen, bevor Sie sie akzeptieren. Fristen laufen ab Bekanntgabe – warten Sie nicht ab. Begriffe wie Entstehungsprinzip oder Märzklausel erläutert unser Glossar.
Fazit
Betriebsprüfungen im Baugewerbe sind kein Grund zur Panik, wenn die laufende Lohnabrechnung sauber dokumentiert ist. Die beste Vorbereitung ist eine korrekte, nachvollziehbare Abrechnung mit vollständigen Arbeitszeitnachweisen und abgestimmten Meldungen an Sozialversicherung, Finanzamt und SOKA-BAU.
Ein auf Baulohn spezialisiertes Lohnbüro kennt die typischen Prüfungsschwerpunkte, kann vorab auf Schwachstellen hinweisen und Sie während der Prüfung mit Unterlagen und Auswertungen unterstützen.
Sie möchten Ihre Baulohnabrechnung auslagern?
Wir beraten Sie gerne in einem kostenlosen Erstgespräch — unverbindlich und individuell auf Ihre Situation zugeschnitten.